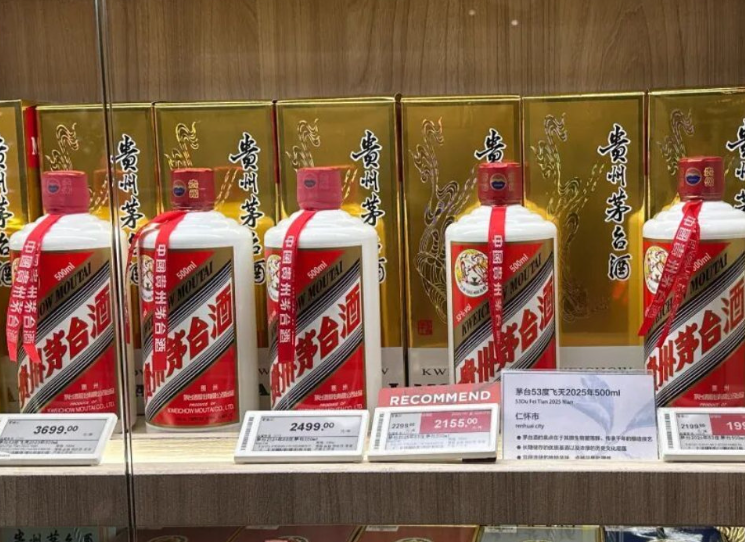
【以前买不到茅台不是真稀缺,是炒作的,这解释挺有意思】你排过队抢过茅台就知道,那种定闹钟、拼手速、最后还陪跑的滋味,真不好受。现在i茅台要变天了。11月10日业绩说明会上,茅台管理层把话挑明了:以后i茅台要从“抢购”模式国融证券,慢慢转成日常售卖模式。
自营店也会继续向社会开放销售。
这话什么意思?就是不用再当“黄牛”的猎物了。
以前买不到,很多人以为是产量太少、供不应求。
茅台这次直接点破:那不是真稀缺,是流通环节囤积炒作、投机溢价造成的“假稀缺”。
供给侧层层“隔热”,消费者要么不敢买,要么加价买,本质上是渠道梗阻,不是酒不够喝。
资料发布时,前三季度茅台营收1332.84亿元,同比只涨了1.82%。
数字不大,但三季度单季营收和利润增速双双转正,在行业深度调整期算是稳住了。
管理层也没画饼,坦言消费需求疲软、场景减少的态势没根本转变。
所以改革的重点,从供给侧转向了市场端。
不再唯指标论,不搞竭泽而渔式的短期冲刺。
量价平衡、渠道健康,才是现在判断市场良性的标尺。
连预收账款大幅下降都主动解释了:不再是向渠道压货,而是根据动销和库存精准投放,打款安排在投放之前。
以往靠预收款规模判断供求的老办法,已经不适用了。
AI炒股配资咱们普通人最该盯的,不是股价短期涨跌,而是买酒这件事本身在回归正常。
真稀缺是什么?是15.03平方公里核心产区的水土气候,是千年酿酒史筛选出的微生物环境,是30道工序、165个工艺环节里那些没法速成的手艺。
这些加在一起,才叫不可复制。
而不是被炒出来的溢价标签。

当一瓶酒的价值回归真实消费,公平、保真、便捷地买到它,才算对得起“稀缺”两个字。
行业还在筑底出清,需求修复需要时间。
但至少方向清楚了:让产品价值回到喝酒的人手里国融证券,而不是囤货的人手里。
元股证券:ygzq.hk

配资排行前十 - 元股证券提示:本文来自互联网,不代表本网站观点。
相关文章