
元股证券:ygzq.hk
 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
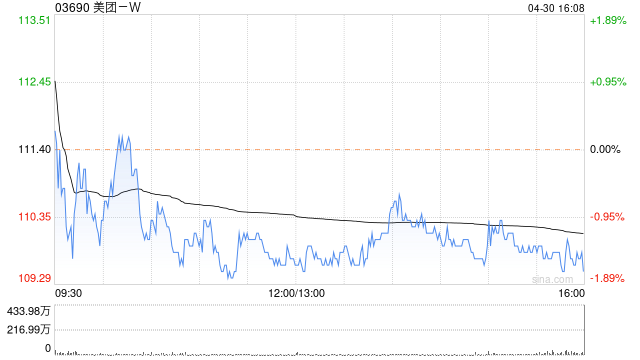
摩根大通发布研报称,将美团-W(03690)发行人评级及债券曲线评级由“中性”上调至“增持”。该行认为,美团最坏情况已过,在政府引导下餐饮业竞争趋于正常化,盈利预计于2026年下半年及2027年维持正数。公司公布强劲的2026年第二季度业绩,中国外卖业务在连续三个季度亏损后实现扭亏转盈。
配资介绍核心本地商业经营利润57亿元人民币,结束连续三个季度亏损并扭亏转盈;收入同比回升10%。改善主要受外卖业务单位经济效益好转带动,包括补贴正常化,以及第二季度市占率回升,尤其是高客单价分部。管理层预计第三季度单位经济效益仍维持正数,但受暑期骑手成本及营销开支上升影响,可能环比有所放缓。海外业务Keeta方面,沙特阿拉伯已于2026年7月转盈。净现金环比回升8%至1020亿元人民币。
该行指出,美团曲线处于中国BBB曲线最阔一端,基本面改善及估值吸引下仍有收窄空间;并认为美团主要属于消费主题、AI敞口有限,受潜在亚太数据中心债券供应重定价风险较低。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君 中线买卖策略
配资排行前十 - 元股证券提示:本文来自互联网,不代表本网站观点。
相关文章